

หุ้นกลุ่มชิปร่วงลงเกือบ 10% ในช่วง 6 วันทำการหลังจากรายงานรายได้ของ OpenAI เพียงฉบับเดียว แต่ TSMC กลับระบุว่าความต้องการชิป AI ยังคงแซงหน้ากำลังการผลิต ยุคทองของชิป AI กำลังชะลอตัวลงจริงๆ หรือ?
ยุคทองของชิป AI กำลังชะลอตัวลงหรือไม่? สิ่งที่รายได้ของ OpenAI กำลังบอกเรา
ตัวเลขเพียงตัวเดียวก็เพียงพอที่จะสั่นสะเทือนการลงทุนในหุ้น AI นั่นคือ 50,000 ล้านดอลลาร์สหรัฐ
มีรายงานว่ารายได้ต่อปีของ OpenAI ซึ่งคำนวณจากอัตรารายได้ล่าสุด (annualized revenue) อยู่ที่ประมาณ 50,000 ล้านดอลลาร์สหรัฐ ณ สิ้นเดือนกันยายน ต่ำกว่าตัวเลขที่เคยมีการพูดถึงในตลาดราว 20,000 ล้านดอลลาร์สหรัฐ เมื่อวันที่ 8 ตุลาคม ดัชนีผลตอบแทนรวมกลุ่มเซมิคอนดักเตอร์ PHLX ปรับตัวลดลงประมาณ 3.4% ขณะที่หุ้น Nvidia ร่วงลง 2.9% ท่ามกลางความกังวลเกี่ยวกับความสามารถในการทำกำไรจาก AI ที่กลับมาอีกครั้ง.
แรงขายไม่ได้หยุดอยู่แค่นั้น ดัชนีปรับตัวลดลงติดต่อกัน 6 วันทำการจนถึงวันที่ 14 ตุลาคม โดยลดลงเกือบ 10% และทำให้หุ้นชิปมีแนวโน้มสูญเสียมูลค่าตลาดรวมมากกว่า 1 ล้านล้านดอลลาร์สหรัฐ ตามรายงานของ Quartz.
เมื่อมองแวบแรก ข้อสรุปดูเหมือนชัดเจน หาก OpenAI ซึ่งเป็นหนึ่งในบริษัทด้านปัญญาประดิษฐ์ที่ตลาดจับตามองมากที่สุด เติบโตช้ากว่าที่คาด บริษัทจะลดการใช้จ่ายหรือไม่? ความต้องการ GPU หน่วยความจำ และศูนย์ข้อมูลจะลดลงตามไปด้วยหรือเปล่า? และหลังจากหุ้นเซมิคอนดักเตอร์ปรับขึ้นอย่างแข็งแกร่งที่สุดครั้งหนึ่งในรอบหลายปี กระแสเติบโตของชิป AI ได้ผ่านจุดสูงสุดไปแล้วหรือยัง?
คำถามเหล่านี้สำคัญ เพราะ AI ยังคงเป็นหนึ่งในแรงขับเคลื่อนที่ช่วยพยุงตลาดโดยรวม แม้สภาพเศรษฐกิจมหภาคจะเผชิญแรงกดดันมากขึ้น ซึ่งเป็นประเด็นที่เราเคยกล่าวถึงในรายงานของ D Prime เรื่อง แนวโน้มตลาดไตรมาส 4 ปี 2026: 4 สัญญาณสำคัญที่เทรดเดอร์จับตา.
แต่เรื่องนี้มีข้อแม้ ตัวเลข 20,000 ล้านดอลลาร์สหรัฐที่หายไปอาจสะท้อนให้เห็นถึงวิธีที่บริษัท AI เอกชนคำนวณรายได้ และตัวเลขที่ตลาดนำมาใช้เปรียบเทียบกัน มากกว่าจะหมายถึงความต้องการ AI ที่ทรุดตัวลงอย่างฉับพลัน
ดังนั้น คำถามที่แท้จริงจึงน่าสนใจกว่านั้น:
กระแสชิป AI กำลังชะลอตัวจริงหรือไม่ หรือเรากำลังเข้าสู่ช่วงที่ตลาดต้องการมากกว่าแค่การเติบโต และบริษัทจำเป็นต้องพิสูจน์สิ่งอื่นเพิ่มเติม?
ช่องว่างรายได้ 20,000 ล้านดอลลาร์สหรัฐ ไม่ได้เป็นอย่างที่เห็น
ประเด็นแรกอยู่ที่ตัวเลขเอง ซึ่งมีปัจจัยสองอย่างที่ทำให้ภาพคลาดเคลื่อน
รายได้ที่คำนวณเป็นรายปี ไม่เท่ากับรายได้ที่บันทึกจริง
รายได้ที่คำนวณเป็นรายปี (annualized revenue) ไม่เหมือนกับรายได้ที่บันทึกจริงตลอดทั้งปี วิธีนี้นำรายได้ที่เกิดขึ้นในช่วงเวลาสั้นกว่าหนึ่งปีมาคำนวณขยายเป็นอัตรารายได้ต่อปี และบริษัท AI เอกชนแต่ละแห่งก็ไม่ได้คำนวณด้วยวิธีเดียวกันทั้งหมด
ตามรายงานของ Financial Times ระบุว่า รายได้สุทธิต่อปีของ OpenAI ซึ่งคำนวณจากอัตรารายได้ล่าสุดอยู่ที่ประมาณ 50,000 ล้านดอลลาร์สหรัฐ โดยไม่รวมรายรับบางส่วนที่เกิดผ่านพันธมิตรผู้ให้บริการคลาวด์ ขณะที่ Anthropic ใช้วิธีคำนวณที่ครอบคลุมกว่า โดยรวมยอดขายขั้นต้นที่ทำผ่านพันธมิตรด้วย ดังนั้น การเปรียบเทียบตัวเลขของทั้งสองบริษัทจึงไม่ใช่การเปรียบเทียบในเงื่อนไขเดียวกัน และช่องว่างส่วนหนึ่งเกิดจาก วิธีนำเสนอตัวเลขที่แตกต่างกัน ไม่ใช่เพราะยอดขายมูลค่า 20,000 ล้านดอลลาร์สหรัฐหายไปจริง ๆ
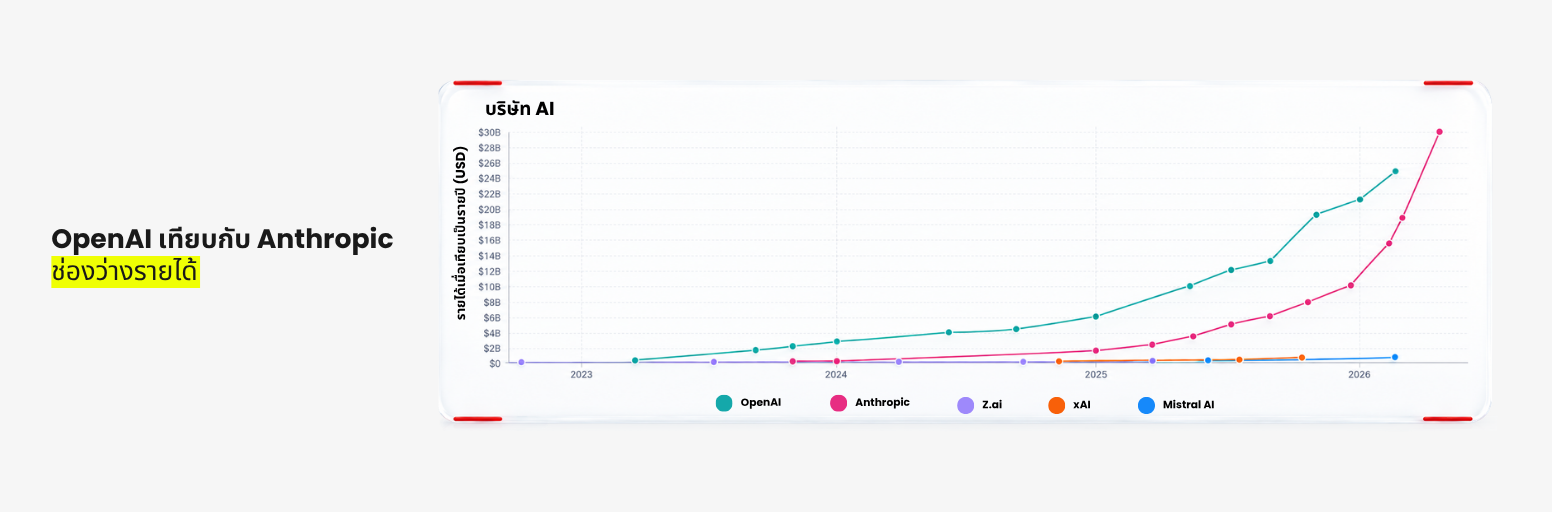
เป้าหมายที่ถูกเข้าใจว่าเป็นอัตรารายได้ปัจจุบัน
มีอีกเหตุผลหนึ่งที่ไม่ควรตีความตัวเลข 50,000 ล้านดอลลาร์สหรัฐว่าเป็นสัญญาณว่าความต้องการกำลังพังทลาย มีรายงานว่า OpenAI คาดว่ารายได้ที่คำนวณเป็นรายปีจะ แตะหรือสูงกว่า 70,000 ล้านดอลลาร์สหรัฐภายในสิ้นปี 2026 โดยมีการเติบโตของลูกค้าองค์กรเป็นแรงสนับสนุนสำคัญ
ตัวเลขนี้ควรพิจารณาให้ละเอียดอีกครั้ง เพราะตลาดเองก็เคยใช้ตัวเลขประมาณ 70,000 ล้านดอลลาร์สหรัฐเช่นกัน จึงเป็นไปได้ว่า ช่องว่าง 20,000 ล้านดอลลาร์สหรัฐอาจไม่ได้หมายถึงรายได้ที่ต่ำกว่าเป้าหมาย แต่เป็น เป้าหมายรายได้ ณ สิ้นปีที่ถูกเข้าใจผิดว่าเป็นอัตรารายได้ในปัจจุบัน.
ดังนั้น ความตื่นตระหนกจากพาดหัวข่าวอาจถูกขยายเกินจริง แต่ความกังวลที่อยู่เบื้องหลังยังคงมีอยู่
OpenAI ยังเติบโตต่อเนื่อง แต่ต้นทุนของการเติบโตคือประเด็นที่สำคัญกว่า
ตัวเลขรายไตรมาสของ OpenAI เผยให้เห็นความขัดแย้งที่สำคัญกว่าประเด็นเรื่องอัตรารายได้ต่อปีที่เป็นข่าว
รายได้เพิ่มขึ้น แต่ผลขาดทุนขยายตัว
รายได้เพิ่มจาก 5,700 ล้านดอลลาร์สหรัฐในไตรมาส 1 เป็น 6,700 ล้านดอลลาร์สหรัฐในไตรมาส 2 หรือเพิ่มขึ้นประมาณ 18% แต่ผลขาดทุนจากการดำเนินงานขยายจาก 9,300 ล้านดอลลาร์สหรัฐเป็น 12,300 ล้านดอลลาร์สหรัฐ ในช่วงเวลาเดียวกัน ตามรายงานเกี่ยวกับผลประกอบการไตรมาส 2 ของ OpenAI.
ตัวเลขเหล่านี้เป็นรายได้ที่บันทึกจริงในแต่ละไตรมาส จึงดูน้อยเมื่อเทียบกับอัตรารายได้ต่อปีที่ 50,000 ล้านดอลลาร์สหรัฐ หากนำรายได้ 6,700 ล้านดอลลาร์สหรัฐในไตรมาส 2 มาคำนวณเป็นรายปี จะอยู่ที่ประมาณ 27,000 ล้านดอลลาร์สหรัฐ ตัวเลขหนึ่งคือรายได้ที่เกิดขึ้นจริงในไตรมาสที่ผ่านมา ส่วนอีกตัวเลขคือภาพ ณ ช่วงเวลาหนึ่งที่นำอัตรารายได้ล่าสุดมาคำนวณเป็นรายปี การจะเพิ่มจากระดับหนึ่งไปสู่อีกระดับภายในเวลาประมาณหนึ่งไตรมาสจึงต้องอาศัยการเติบโตอย่างรวดเร็ว นี่เป็นเหตุผลหนึ่งที่ทำให้ตลาดตอบสนองอย่างรุนแรงเมื่อ OpenAI ปรับเปลี่ยนข้อมูลเกี่ยวกับอัตรารายได้ต่อปี
คำถามเรื่องการเผาผลาญเงินทุน
OpenAI ยังคงเติบโตอย่างรวดเร็ว แต่ต้นทุนในการรักษาการเติบโตนั้นสูงมาก บริษัทคาดว่าจะใช้จ่ายประมาณ 50,000 ล้านดอลลาร์สหรัฐสำหรับกำลังประมวลผลในปี 2026 ตามคำกล่าวของ Greg Brockman ประธาน OpenAI
ประเด็นจึงเปลี่ยนไป คำถามไม่ใช่แค่ว่า OpenAI จะเติบโตได้หรือไม่อีกต่อไป แต่เป็นว่าบริษัทต้องใช้เงินทุนจำนวนมหาศาลเพียงใดเพื่อรักษาการเติบโตให้ทันตามที่ตลาดคาดหวัง
เหตุใดข่าวรายได้ของบริษัทเดียวจึงกระทบหุ้นชิปทั้งกลุ่ม
ผลประกอบการและรูปแบบธุรกิจของ OpenAI ส่งผลไกลเกินกว่าตัวบริษัทเอง และเหตุการณ์ในสัปดาห์ที่ผ่านมาแสดงให้เห็นว่าความกังวลเกี่ยวกับบริษัทหนึ่งแห่งสามารถส่งต่อไปยังอุตสาหกรรมได้รวดเร็วเพียงใด
การใช้จ่ายของ OpenAI คือรายได้ของอุตสาหกรรมชิป
กระแสลงทุนโครงสร้างพื้นฐาน AI มีห่วงโซ่ที่เข้าใจได้ไม่ยาก เมื่อมีการใช้ AI มากขึ้น ความต้องการพลังประมวลผลก็เพิ่มตาม ความต้องการพลังประมวลผลที่สูงขึ้นผลักดันให้ห้องปฏิบัติการ AI และผู้ให้บริการคลาวด์ขยายกำลังรองรับ และกำลังรองรับเหล่านั้นต้องใช้ GPU หน่วยความจำ อุปกรณ์เครือข่าย ศูนย์ข้อมูล และไฟฟ้า
D Prime เคยชี้ให้เห็นการขยายโครงสร้างพื้นฐานที่จับต้องได้เช่นนี้ในรายงาน แนวโน้มตลาดกลางปี 2026: AI เป็นผู้นำ สภาพคล่องเป็นตัวตัดสิน ซึ่งเราอธิบายว่า AI ไม่ได้เป็นเพียงเรื่องราวของซอฟต์แวร์อีกต่อไป แต่ได้กลายเป็นวัฏจักรขนาดใหญ่ของภาคอุตสาหกรรมและการลงทุนด้านรายจ่ายฝ่ายทุน (capital expenditure) ในบทความ บูมโครงสร้างพื้นฐาน AI: โมดูลออปติคัลคือโอกาสใหญ่ครั้งต่อไปหรือไม่? เราวิเคราะห์ว่าความต้องการดังกล่าวกำลังส่งผลต่อห่วงโซ่อุปทานด้านเครือข่ายและออปติคัลอย่างไร
หากการเติบโตของ OpenAI ชะลอลงจริง ความกังวลก็จะไม่ได้หยุดอยู่ที่บริษัท แต่จะส่งผลย้อนขึ้นไปตามห่วงโซ่อุปทาน นี่จึงเป็นเหตุผลว่าทำไมข่าวรายได้เพียงเรื่องเดียวจึงสามารถฉุดหุ้นเซมิคอนดักเตอร์ได้
อัตราดอกเบี้ยและความเห็นจากคนในอุตสาหกรรมเพิ่มแรงกดดัน
รายงานของ OpenAI ไม่ใช่ปัจจัยเดียวที่กดดันหุ้นกลุ่มนี้ เมื่อวันที่ 14 ตุลาคม ดัชนี CPI เดือนกันยายน ออกมาที่ 3.7% เมื่อเทียบกับปีก่อน เพิ่มขึ้นจาก 3.4% ในเดือนสิงหาคม ขณะที่ราคาพลังงานเพิ่มขึ้น 5.2% เมื่อเทียบกับเดือนก่อนหน้า เงินเฟ้อที่สูงกว่าคาดเพิ่มโอกาสที่ธนาคารกลางสหรัฐฯ (Fed) จะขึ้นดอกเบี้ยอีกครั้ง และอัตราดอกเบี้ยที่สูงขึ้นส่งผลกระทบต่อหุ้นเติบโตที่มูลค่าขึ้นอยู่กับผลตอบแทนในระยะยาวมากที่สุด
เสียงจากคนในอุตสาหกรรมก็เริ่มระมัดระวังมากขึ้นเช่นกัน เมื่อ Hock Tan ซีอีโอของ Broadcom กล่าวในการประชุมที่สิงคโปร์เมื่อวันที่ 12 ตุลาคมว่า “นักลงทุนจำนวนมากไม่รู้ด้วยซ้ำว่าตัวเองกำลังลงทุนในอะไร” โดยเปรียบนักลงทุน AI บางส่วนกับคนที่อยู่ในคาสิโน ตามรายงานของ The Next Web.
มีหลักฐานว่าการสร้างผลตอบแทนทางธุรกิจจาก AI กำลังยากขึ้น แต่ยังมีหลักฐานน้อยกว่ามากที่ชี้ว่าความต้องการชิป AI เองทรุดตัวลงแล้ว
กระแสชิป AI กำลังลดลง แต่ไม่ใช่จุดจบ
หากวัฏจักรฮาร์ดแวร์ AI กำลังพลิกลงอย่างรุนแรง ความอ่อนแอน่าจะปรากฏให้เห็นในตัวเลขของอุตสาหกรรมแล้ว แต่จนถึงตอนนี้ยังไม่เป็นเช่นนั้น
ยอดขายชิปและ Nvidia ยังคงเร่งตัวขึ้น
ตามข้อมูลจาก สมาคมอุตสาหกรรมเซมิคอนดักเตอร์ ยอดขายเซมิคอนดักเตอร์ทั่วโลกในเดือนสิงหาคมแตะ 159,700 ล้านดอลลาร์สหรัฐในเดือนสิงหาคม เพิ่มขึ้น 8% จากเดือนก่อน และ 144.3% จากปีก่อน เดือนสิงหาคมนับเป็นเดือนที่ 18 ติดต่อกันที่อุตสาหกรรมมีการเติบโตเมื่อเทียบกับปีก่อน และยอดขายสะสมตั้งแต่ต้นปีทะลุ 1 ล้านล้านดอลลาร์สหรัฐเป็นครั้งแรก

Nvidia ให้ภาพในทิศทางเดียวกัน บริษัทมีรายได้ 96,200 ล้านดอลลาร์สหรัฐ ในไตรมาส 2 ของปีงบการเงิน เพิ่มขึ้น 18% จากไตรมาสก่อนหน้า และเพิ่มขึ้น 106% เมื่อเทียบกับปีก่อน โดยธุรกิจศูนย์ข้อมูล (Data Center) เพียงส่วนเดียวสร้างรายได้ 89,000 ล้านดอลลาร์สหรัฐ เพิ่มขึ้น 117% ตาม ผลประกอบการอย่างเป็นทางการของ Nvidia.
TSMC ระบุว่าความต้องการยังสูงกว่ากำลังการผลิต
ข้อมูลล่าสุดเป็นหลักฐานที่ชัดเจนที่สุด เมื่อวันที่ 15 ตุลาคม ท่ามกลางแรงเทขาย TSMC รายงานรายได้ไตรมาส 3 อยู่ที่ 46,720 ล้านดอลลาร์สหรัฐ เพิ่มขึ้น 41.2% เมื่อเทียบกับปีก่อนในรูปสกุลเงินดอลลาร์ ตามรายงานของ Crypto Briefing กำไรสุทธิเพิ่มขึ้น 68.7% และธุรกิจประมวลผลประสิทธิภาพสูง ซึ่งรวมถึงชิปเร่งการประมวลผล AI คิดเป็น 68% ของรายได้ ตามรายงานของ TradingKey.
TSMC คาดการณ์รายได้ไตรมาส 4 ไว้ที่ 52,300–54,300 ล้านดอลลาร์สหรัฐ โดยค่ากลางของช่วงคาดการณ์สูงกว่าปีก่อนประมาณ 58% CEO C.C. Wei กล่าวในการประชุมแถลงผลประกอบการว่า “ความต้องการแข็งแกร่งอย่างมาก เราไม่เห็นสัญญาณของการชะลอตัว” และเสริมว่าความต้องการ “ยังสูงกว่าความสามารถในการผลิตของเราในปัจจุบันมาก”
ถึงอย่างนั้น หุ้น TSMC ที่จดทะเบียนในสหรัฐฯ ยังปิดลดลง 3.4% นี่เป็นสัญญาณที่ชัดเจนที่สุดว่า ปัญหาอยู่ที่ความคาดหวังของตลาด ไม่ใช่คำสั่งซื้อ
ตลาดหน่วยความจำยังคงตึงตัว
TrendForce รายงานว่ารายได้ของอุตสาหกรรม DRAM ในไตรมาส 2 เพิ่มขึ้น 59.5% เมื่อเทียบกับไตรมาสก่อน แตะเกือบ 154,730 ล้านดอลลาร์สหรัฐ โดยได้รับแรงหนุนจากราคาที่สูงขึ้นและความต้องการเซิร์ฟเวอร์ AI ที่แข็งแกร่ง สินค้าคงคลังของซัพพลายเออร์ยังอยู่ใกล้ระดับต่ำสุดในประวัติการณ์ ขณะที่อุปทานใหม่ยังเพิ่มขึ้นไม่ทันความต้องการ
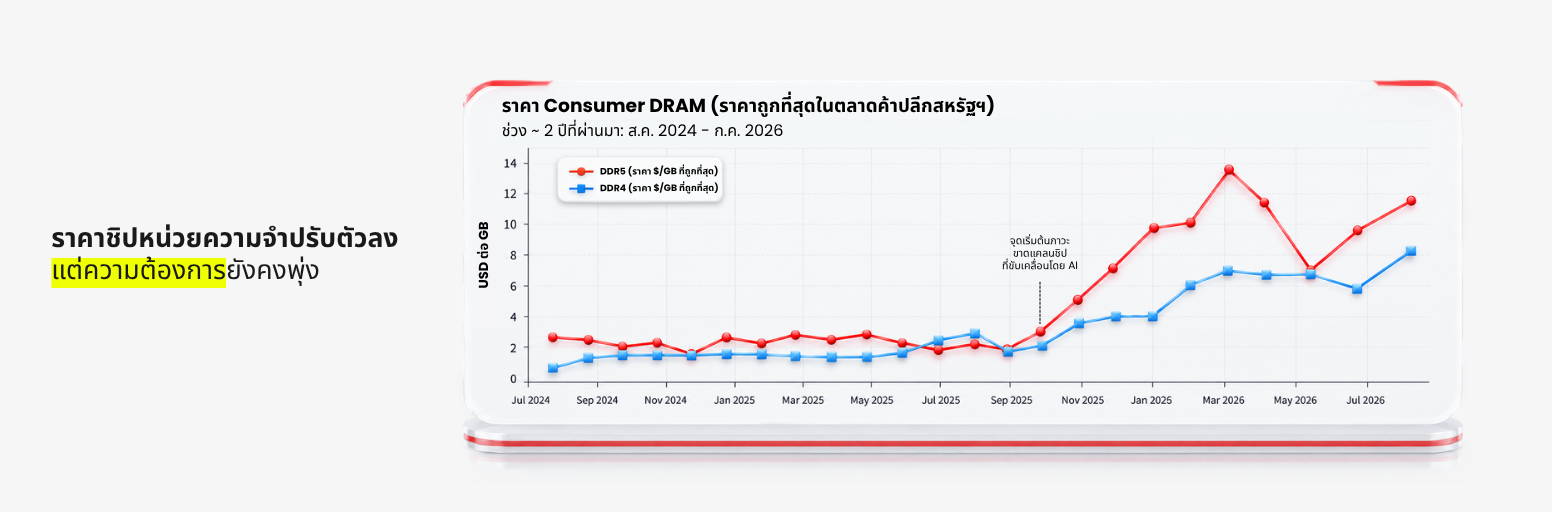
แล้วเหตุใดการลงทุนในหุ้นกลุ่มนี้จึงดูไม่ตรงไปตรงมาเหมือนเดิม? เพราะ อัตราการเร่งตัวของการเติบโตกำลังเปลี่ยนไป.
ช่วงที่ทำกำไรได้ง่ายที่สุดจากการลงทุนในฮาร์ดแวร์ AI อาจผ่านไปแล้ว
TrendForce คาดว่าการเพิ่มขึ้นของราคาตามสัญญาของ DRAM ทั่วไปจะเริ่มชะลอลง เมื่ออุปทานค่อย ๆ เพิ่มตามทันความต้องการ นั่นไม่ได้หมายความว่าความต้องการหายไป แต่หมายถึงอุตสาหกรรมอาจกำลังออกจากช่วงที่เติบโตอย่างร้อนแรงที่สุด ซึ่งภาวะขาดแคลนและราคาที่สูงขึ้นสามารถผลักดันรายได้ให้เพิ่มขึ้นได้เกือบโดยอัตโนมัติ
นี่คือลักษณะของวัฏจักรขาขึ้นที่เริ่มเข้าสู่ช่วงเติบโตเต็มที่ การเติบโตจะชะลอลงก่อน แต่วัฏจักรไม่ได้จำเป็นต้องสิ้นสุดลง
จากภาวะขาดแคลนสู่การเลือกลงทุนอย่างเจาะจง
ในช่วงแรกของกระแส AI เหตุผลในการลงทุนเรียบง่ายมาก AI ที่เพิ่มขึ้นหมายถึงความต้องการพลังประมวลผลที่มากขึ้น พลังประมวลผลที่มากขึ้นหมายถึงความต้องการชิปที่มากขึ้น และอุปทานที่ขาดแคลนทำให้ราคาสูงขึ้น มูลค่าส่วนใหญ่จึงไหลไปยังบริษัทเซมิคอนดักเตอร์และผู้ให้บริการโครงสร้างพื้นฐาน
กลไกดังกล่าวยังคงมีอยู่ แต่นักลงทุนเริ่มเลือกลงทุนอย่างรอบคอบมากขึ้น D Prime ระบุถึงการเปลี่ยนแปลงนี้ตั้งแต่ต้นปีในรายงาน แนวโน้มหุ้นสหรัฐฯ ปี 2026: การปรับขึ้นของตลาดจะยั่งยืนหรือไม่? โดยเน้นปัจจัยสามด้านที่ช่วยให้ AI ยังคงเป็นผู้นำตลาด ได้แก่ การสร้างรายได้จริง ความต้องการโครงสร้างพื้นฐาน และความชัดเจนของแนวโน้มกำไร ปัจจัยเหล่านี้ยิ่งสำคัญมากขึ้นในตอนนี้ อุปทานอาจขยายตัว อัตรากำไรอาจกลับสู่ระดับปกติ การแข่งขันอาจรุนแรงขึ้น และเงินทุนที่ต้องใช้เพื่อขยายโครงสร้างพื้นฐานก็อาจเพิ่มสูงขึ้นต่อไป
ต้นทุนการกู้ยืมที่สูงขึ้นเป็นอุปสรรคอีกประการหนึ่ง เราได้วิเคราะห์การแข่งขันเพื่อแย่งชิงเงินทุนระยะยาวของการลงทุนด้าน AI ในบทความ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ พุ่ง: เหตุใดการซื้อหุ้นคืนอาจไม่ช่วยคลายความตึงเครียดในตลาดพันธบัตร.
วัฏจักรเซมิคอนดักเตอร์ผ่านจุดสูงสุดแล้วหรือยัง? จากข้อมูลปัจจุบัน ยังไม่ใช่ แต่ตลาดตอบสนองรุนแรงขึ้นมากต่อสัญญาณการชะลอตัวเพียงเล็กน้อย และคำถามกำลังเปลี่ยนจาก AI ต้องใช้ชิปจำนวนเท่าไร? ไปเป็น พลังประมวลผลทั้งหมดนี้สร้างมูลค่าทางเศรษฐกิจได้มากเพียงใด? นี่คือจุดที่เรื่องราวเริ่มขยับไปสู่ธุรกิจปลายน้ำ
โอกาสการลงทุนครั้งต่อไปอาจขยับเข้าใกล้ผู้ใช้งานมากขึ้น
วัฏจักรเทคโนโลยีสำคัญทุกครั้งเริ่มต้นจากโครงสร้างพื้นฐาน ก่อนที่เศรษฐกิจอินเทอร์เน็ตจะสร้างเสิร์ชเอนจิน เครือข่ายสังคมออนไลน์ และอีคอมเมิร์ซ เงินทุนมหาศาลได้ถูกลงทุนไปกับอุปกรณ์โทรคมนาคม เซิร์ฟเวอร์ และระบบเครือข่ายก่อน AI กำลังเดินตามเส้นทางเดียวกัน แต่โครงสร้างพื้นฐานไม่ใช่ผลิตภัณฑ์ขั้นสุดท้าย ในที่สุดก็ต้องมีคนใช้งาน และที่สำคัญยิ่งกว่านั้น ต้องมีคนที่ สร้างรายได้จากการใช้งานนั้น.
การเปลี่ยนผ่านนี้กำลังท้าทายรูปแบบเศรษฐกิจของธุรกิจซอฟต์แวร์แบบเดิมอยู่แล้ว Gartner ประเมินว่า รายจ่ายสำหรับแอปพลิเคชันองค์กรอาจมีมูลค่าสูงถึง 234,000 ล้านดอลลาร์สหรัฐ หรือประมาณ 20% ของรายจ่ายด้านซอฟต์แวร์ในรูปแบบบริการ (SaaS) ภายในปี 2030 อาจได้รับผลกระทบจากสิ่งที่เรียกว่า “agentic arbitrage” ภายในปี 2030 หาก AI Agent สามารถทำงานข้ามระบบต่าง ๆ ได้ด้วยตัวเอง ธุรกิจอาจต้องใช้พนักงานน้อยลงในการทำงานผ่านหน้าจอซอฟต์แวร์แต่ละระบบ ซึ่งจะลดความแข็งแกร่งของการคิดค่าบริการตามจำนวนผู้ใช้งานที่เป็นพื้นฐานของ SaaS บริษัทซอฟต์แวร์จึงอาจต้องขาย ผลลัพธ์ กระบวนการทำงาน และผลิตภาพที่วัดผลได้ แทนการขายเพียงสิทธิ์เข้าถึงซอฟต์แวร์
โฆษณากำลังเปลี่ยนระบบประมวลผลให้เป็นรายได้
ธุรกิจโฆษณาเป็นตัวอย่างที่ชัดเจนที่สุดกรณีหนึ่ง Meta สร้างรายได้จากโฆษณา 59,360 ล้านดอลลาร์สหรัฐในไตรมาส 2 ปี 2026เพิ่มขึ้น 27% จากปีก่อน ตาม ผลประกอบการไตรมาส 2 ของ Meta ส่วน Alphabet มีรายได้จาก Google Search และบริการอื่น ๆ เพิ่มขึ้น 17% ขณะที่รายได้จาก Google Cloud พุ่งขึ้น 82%, ตาม รายงานผลประกอบการไตรมาส 2 ของ Alphabet.
รายได้ไตรมาส 2 ของ AppLovin อยู่ที่ 1,924 ล้านดอลลาร์สหรัฐ เพิ่มขึ้น 53% โดยมีกำไรสุทธิ 1,267 ล้านดอลลาร์สหรัฐ และ EBITDA ที่ปรับปรุงแล้ว 1,614 ล้านดอลลาร์สหรัฐ ตาม ผลประกอบการไตรมาส 2 ปี 2026 ของ AppLovin.
โครงสร้างพื้นฐาน AI แสดงให้เห็นว่ามีความต้องการพลังประมวลผล ส่วนแอปพลิเคชัน AI แสดงให้เห็นว่าพลังประมวลผลนั้นสามารถเปลี่ยนเป็นกระแสเงินสดได้
เทรดเดอร์ควรจับตาอะไรต่อไป?
สัญญาณ 4 ประการจะช่วยบอกได้ว่ากระแสชิป AI กำลังพลิกทิศหรือเพียงเปลี่ยนรูปแบบ โดยการประชุมของ Fed ในวันที่ 27–28 ตุลาคมจะเป็นตัวกำหนดกรอบทิศทางอัตราดอกเบี้ยสำหรับสัญญาณทั้งหมดนี้
แนวโน้มรายได้ของ OpenAI
การที่ OpenAI จะทำรายได้ถึงเป้าหมายสิ้นปีที่ 70,000 ล้านดอลลาร์สหรัฐ ได้หรือไม่ จะช่วยชี้ว่าความกังวลในเดือนตุลาคมเกิดจากการเติบโตที่อ่อนแอลงจริง หรือเกิดจากความเข้าใจผิดเกี่ยวกับวิธีคำนวณรายได้
การใช้จ่ายด้านเงินลงทุนของผู้ให้บริการคลาวด์รายใหญ่
ผลประกอบการช่วงปลายเดือนตุลาคมของผู้ให้บริการคลาวด์รายใหญ่จะเป็นบททดสอบสำคัญครั้งต่อไป หากบริษัทเหล่านี้ปรับลดแผนรายจ่ายฝ่ายทุนอย่างมีนัยสำคัญ ก็จะเป็นสัญญาณเตือนที่มีน้ำหนักมากกว่าการประเมินรายได้ของบริษัทเอกชนเพียงแห่งเดียว ขณะนี้ TSMC ยืนยันงบลงทุนปี 2026 ที่ 60,000–64,000 ล้านดอลลาร์สหรัฐ ซึ่งกลับชี้ไปในทิศทางตรงกันข้าม
ราคาชิปและระดับสินค้าคงคลัง
หากราคาหน่วยความจำอ่อนตัวลงอย่างมากพร้อมกับสินค้าคงคลังที่เพิ่มขึ้นและการจัดส่งที่ชะลอลง ก็จะยิ่งสนับสนุนมุมมองว่าวัฏจักรกำลังพลิกทิศอย่างแท้จริง แต่การเติบโตของราคาที่ชะลอลงเพียงอย่างเดียวเป็นคนละเรื่อง เพราะอาจหมายถึงภาวะขาดแคลนอย่างรุนแรงกำลังกลับเข้าสู่ระดับปกติเท่านั้น
การสร้างรายได้จาก AI ในธุรกิจปลายน้ำ
ธุรกิจโฆษณา AI Agent บริการคลาวด์ และซอฟต์แวร์สำหรับองค์กรต้องพิสูจน์ให้เห็นว่าเงินลงทุนในโครงสร้างพื้นฐาน AI สามารถสร้างผลตอบแทนที่ยั่งยืนได้ ยิ่งธุรกิจเหล่านี้สร้างรายได้จาก AI ได้ดีเพียงใด ก็ยิ่งสนับสนุนเหตุผลให้มีการลงทุนในต้นน้ำต่อไปมากขึ้นเท่านั้น
กระแส AI ยังไม่จบลง แต่ช่วงที่เติบโตและทำกำไรได้ง่ายอาจผ่านไปแล้ว
ความกังวลเรื่องรายได้ของ OpenAI และแรงเทขายหุ้นชิปที่ตามมาตลอดหนึ่งสัปดาห์ แสดงให้เห็นว่าตลาดคาดหวังไว้สูงเพียงใด รายได้ยังเติบโต ความต้องการชิปยังแข็งแกร่ง และ TSMC ระบุว่ายังผลิตได้ไม่ทันความต้องการ แต่การกล่าวเพียงว่า “AI กำลังเติบโต” อาจไม่เพียงพออีกต่อไป
ช่วงแรกของวัฏจักรนี้ให้รางวัลแก่บริษัทที่สามารถจัดหาพลังประมวลผลซึ่งมีอยู่อย่างจำกัดได้ ส่วนช่วงต่อไปอาจให้ความสำคัญมากขึ้นกับบริษัทที่สามารถ เปลี่ยนพลังประมวลผลนั้นให้เป็นรายได้และกำไรที่ยั่งยืน นี่ไม่ได้หมายความว่าการลงทุนในธุรกิจต้นน้ำจะหายไปในชั่วข้ามคืน แต่หมายความว่าเรื่องราวการเติบโตของ AI กำลังเข้าสู่ช่วงที่ต้องเลือกลงทุนอย่างเจาะจงมากขึ้น
คำถามกำลังเปลี่ยนจาก ใครสร้าง AI ได้? ไปเป็น ใครสามารถสร้างรายได้จาก AI ได้?
โดยทีมวิเคราะห์ D Prime
ทีมวิจัยกลยุทธ์เศรษฐกิจมหภาคและตลาดภายในของ D Prime
การเปิดเผยความเสี่ยง
การซื้อขายหลักทรัพย์ ฟิวเจอร์ส สัญญาซื้อขายส่วนต่าง (CFDs) และผลิตภัณฑ์ทางการเงินอื่น ๆ มีความเสี่ยงสูง เนื่องจากมูลค่าและราคาของตราสารทางการเงินเหล่านี้อาจผันผวนอย่างรวดเร็วและคาดการณ์ได้ยาก ความไม่แน่นอนดังกล่าวอาจเกิดจากความเคลื่อนไหวของตลาดที่ไม่เอื้ออำนวยและคาดเดาไม่ได้ เหตุการณ์ทางภูมิรัฐศาสตร์ การประกาศข้อมูลเศรษฐกิจ และสถานการณ์ไม่คาดคิดอื่น ๆ คุณอาจเผชิญการขาดทุนอย่างมีนัยสำคัญ รวมถึงการขาดทุนที่เกินกว่าเงินลงทุนเริ่มต้นได้ภายในระยะเวลาอันสั้น
คุณควรทำความเข้าใจลักษณะและความเสี่ยงโดยธรรมชาติของการซื้อขายตราสารทางการเงินแต่ละประเภทอย่างถี่ถ้วน ก่อนทำธุรกรรมใด ๆ กับ D Prime เมื่อคุณทำธุรกรรมกับเรา ถือว่าคุณรับทราบและยอมรับความเสี่ยงดังกล่าวแล้ว
ข้อจำกัดความรับผิดชอบ
ข้อมูลในเอกสารนี้จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลทั่วไปและเพื่อการศึกษาเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน คำแนะนำทางการเงิน คำแนะนำด้านการเทรด ข้อเสนอแนะ หรือการเสนอซื้อ เสนอขาย หรือชักชวนให้ซื้อขายตราสารทางการเงินใด ๆ หรือเข้าร่วมกลยุทธ์การเทรดใด ๆ
การเทรดผลิตภัณฑ์ที่มีเลเวอเรจ เช่น สัญญาซื้อขายส่วนต่าง (CFDs) มีความเสี่ยงสูงต่อการขาดทุน และอาจไม่เหมาะสำหรับนักลงทุนทุกคน ผลการดำเนินงานในอดีตไม่สามารถใช้เป็นเครื่องบ่งชี้ผลลัพธ์ในอนาคตได้ การอ้างอิงถึงแนวโน้มตลาด ผลการดำเนินงานของสินทรัพย์ ระดับราคา หรือข้อความคาดการณ์ล่วงหน้าใด ๆ เป็นเพียงความคิดเห็นหรือบทวิเคราะห์ภาพรวมตลาด ณ วันที่เผยแพร่ และอาจเปลี่ยนแปลงได้โดยไม่ต้องแจ้งให้ทราบล่วงหน้า
บทความนี้ไม่ได้คำนึงถึงวัตถุประสงค์ สถานะทางการเงิน หรือระดับการยอมรับความเสี่ยงของนักลงทุนแต่ละราย ผู้อ่านควรศึกษาข้อมูลอย่างเป็นอิสระและขอคำแนะนำจากผู้เชี่ยวชาญก่อนตัดสินใจลงทุนหรือทำการเทรดใด ๆ D Prime และบริษัทในเครือไม่รับรองหรือรับประกันความถูกต้อง ความครบถ้วน หรือความน่าเชื่อถือของข้อมูลนี้ และขอปฏิเสธความรับผิดใด ๆ ต่อความสูญเสียหรือความเสียหาย ไม่ว่าทางตรง ทางอ้อม โดยบังเอิญ สืบเนื่อง หรือในลักษณะอื่นใด ที่เกิดขึ้นจากหรือเกี่ยวข้องกับการใช้หรือการเชื่อถือข้อมูลที่ปรากฏในเอกสารนี้ ข้อมูลข้างต้นไม่ควรถูกใช้หรือถือเป็นพื้นฐานในการตัดสินใจเทรด หรือเป็นคำเชิญชวนให้ทำธุรกรรมใด ๆ และไม่ควรใช้รายงานนี้แทนการพิจารณาอย่างเป็นอิสระของคุณเอง
“D Prime” เป็นชื่อแบรนด์ของ D Prime Vanuatu Limited ซึ่งเป็นบริษัทที่จัดตั้งขึ้นและอยู่ภายใต้การกำกับดูแลของ Vanuatu Financial Services Commission (หมายเลขบริษัท: 700238) ทั้งนี้ ความพร้อมให้บริการของผลิตภัณฑ์และบริการอาจแตกต่างกันไปตามประเทศหรือพื้นที่ และข้อกำหนดด้านกฎระเบียบที่เกี่ยวข้อง